Die neue geförderte private Altersvorsorge ab 2027

Die neue geförderte private Altersvorsorge ab 2027

Mehr Förderung. Mehr Auswahl. Neue Möglichkeiten für Ihre Altersvorsorge.

Zum 1. Januar 2027 startet die neue geförderte private Altersvorsorge. Damit verändern sich die staatliche Förderung und die Möglichkeiten, wie für das Alter investiert werden kann. Ob Sie bereits einen Riester-Vertrag besitzen oder sich erstmals mit Ihrer privaten Altersvorsorge beschäftigen: Ein persönlicher Fördercheck kann sich lohnen.

Die wichtigsten Neuerungen auf einen Blick

Die wichtigsten Neuerungen auf einen Blick

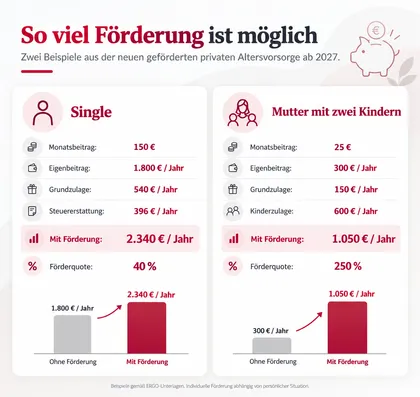
Bis zu 540 € Grundzulage pro Jahr Die Förderung richtet sich künftig nach dem tatsächlich eingezahlten Eigenbeitrag. Für die ersten 360 € Eigenbeitrag beträgt die Grundzulage 50 %, für darüber hinausgehende Beiträge bis insgesamt 1.800 € jährlich 25 %. Dadurch sind bis zu 540 € Grundzulage pro Jahr möglich Bis zu 300 € Kinderzulage pro Kind und Jahr Für kindergeldberechtigte Kinder können zusätzlich bis zu 300 € Kinderzulage pro Jahr und Kind gewährt werden. 200 € Berufseinsteigerbonus Wer vor Vollendung des 25. Lebensjahres einen förderfähigen Altersvorsorgevertrag abschließt und die Voraussetzungen erfüllt, kann einmalig einen Berufseinsteigerbonus von 200 € erhalten. Bereits ab 10 € monatlichem Eigenbeitrag Der Mindesteigenbeitrag beträgt grundsätzlich 120 € pro Jahr, umgerechnet 10 € monatlich.

Neue Chancen durch Fonds und ETFs

Mit der Reform wird auch eine stärker kapitalmarktorientierte Altersvorsorge ermöglicht. Neben Lösungen mit Garantien können künftig auch geförderte Altersvorsorgedepots genutzt werden, die in Fonds und ETFs investieren. Bei ERGO stehen nach den derzeitigen Produktinformationen unterschiedliche Konzepte zur Verfügung: ERGO Garantiedepot Dynamik Wahlweise mit 80 % oder 100 % Beitragsgarantie und einer dynamischen Aufteilung zwischen Fondsanlage und klassischer Anlage. ERGO Altersvorsorgedepot Chance Breite Auswahl an Fonds und ETFs mit individueller Gewichtung – ohne Beitragsgarantie. ERGO Altersvorsorgedepot Invest Depotlösung mit ausgewählten Fonds – ohne Beitragsgarantie. ERGO Altersvorsorgedepot Standard Standardisierte Depotlösung mit Fondsauswahl und individueller Gewichtung – ebenfalls ohne Beitragsgarantie. Welche Variante passt, hängt von Ihrer persönlichen Situation, Ihrer Risikobereitschaft und Ihrer gewünschten Sicherheit ab.

Wer kann von der neuen Förderung profitieren?

Weiterhin zum förderberechtigten Personenkreis gehören unter anderem: Pflichtversicherte in der gesetzlichen Rentenversicherung, Beamte, Richter, Landwirte und Soldaten. Neu hinzukommen nach den vorliegenden Reforminformationen unter anderem auch Selbstständige, Freiberufler sowie Mitglieder berufsständischer Versorgungswerke. Besonders interessant für Familien Durch die Kinderzulage kann die Förderung bei Familien besonders hoch ausfallen. Das ERGO-Beispiel aus den Unterlagen zeigt etwa eine Mutter mit zwei Kindern und einem Eigenbeitrag von 300 € jährlich. Hier werden beispielhaft 150 € Grundzulage und insgesamt 600 € Kinderzulagen dargestellt. Wie hoch Ihre persönliche Förderung tatsächlich ausfällt, muss individuell geprüft werden.
Sie haben bereits einen Riester-Vertrag?

Nicht vorschnell kündigen oder ändern. Bestehende Riester-Verträge genießen grundsätzlich Bestandsschutz und können weiterhin nach den bisherigen Regeln fortgeführt werden. Gleichzeitig besteht die Möglichkeit zu prüfen, ob ein Wechsel in die neue Fördersystematik für die persönliche Situation interessant sein könnte. Auch das Bundesfinanzministerium bestätigt, dass vor 2027 abgeschlossene Riester-Verträge mit der bisherigen Förderung weitergeführt werden können. Deshalb empfehlen wir: Erst vergleichen – dann entscheiden. Wir schauen uns gemeinsam an: - Wie hoch ist Ihre bisherige Riester-Förderung? - Welche Förderung wäre nach dem neuen System möglich? - Welche Garantien bestehen in Ihrem aktuellen Vertrag? - Wie ist Ihr bisheriges Vertragsguthaben angelegt? - Ist eine Fortführung oder eine neue Lösung für Ihre persönliche Situation interessant?

Was passiert später mit dem angesparten Kapital?

Nach den vorliegenden Produktinformationen ist grundsätzlich eine Auszahlung als lebenslange Rente oder als Auszahlplan vorgesehen. Der Auszahlplan muss mindestens bis zum 85. Lebensjahr reichen. Zu Beginn der Auszahlungsphase können bis zu 30 % des Kapitals entnommen werden. Wichtig: Eine vorzeitige Verfügung über das geförderte Vertragsguthaben kann förderschädlich sein. Außerdem erfolgt die Besteuerung grundsätzlich in der späteren Auszahlungsphase.

Was bedeutet die Reform für Sie persönlich?

Die Antwort darauf ist bei jedem Kunden unterschiedlich. Alter, Einkommen, Kinder, bestehende Verträge, gewünschter Sparbeitrag und die Frage, wie viel Sicherheit oder Renditechance gewünscht wird, spielen eine wichtige Rolle. Deshalb bieten wir Ihnen einen persönlichen Förder- und Vorsorgecheck an. Gemeinsam prüfen wir: - Welche staatliche Förderung für Sie möglich ist - Ob bereits bestehende Verträge berücksichtigt werden sollten - Welche Anlageform zu Ihren Vorstellungen passt - Welcher monatliche Beitrag sinnvoll sein könnte - Welche Garantie Sie wünschen

Pierre Langrock & Henrik Baumann
LoaderIcon

Engelplatz 71

63897 Miltenberg

HINWEISWichtiges aus dem Vermittlerrecht

Ich bin verpflichtet, Ihnen Auskünfte zu meiner Person zu geben. Sowohl Ihr Schutz als Verbraucher sowie auch gesetzliche Regelungen halten mich dazu an. Ich biete Beratung an, für die Versicherungsvermittlung erhalte ich Provision, ferner sonstige Zuwendungen.